
国民年金と厚生年金の受け取り金額の違い|個人事業主が老後の差を埋める方法

- 国民年金と厚生年金は、受け取り金額がどれだけ違うのか知りたい
- 自営業・フリーランスは会社員より年金が少ないと聞くが、実際いくら差が出るのか知りたい
- 個人事業主が、老後の年金の差を埋める方法を知りたい
老後の生活を支える公的年金は、働き方によって受け取れる金額が大きく変わります。会社員・公務員は厚生年金、個人事業主・フリーランスは国民年金が中心になりますが、「実際どれだけ違うのか」「差はどう埋めればいいのか」は、独立を考えるうえで見過ごせないテーマです。この記事では、令和8年度(2026年度)の最新の年金額で違いを比較し、個人事業主が差を埋める方法をまとめました。
本文は、日本年金機構・厚生労働省など公的機関の公表情報にもとづいています。金額はすべて令和8年度(2026年度)・掲載時点のもので、制度改正で変わるため、最新は公式サイトでご確認ください。
この記事の結論
年金は2階建てです。全員が入る1階の国民年金に、会社員・公務員は2階の厚生年金が上乗せされます。だから、受け取り金額に差が出ます。個人事業主は上乗せの制度を使えば差を縮められます。
- 国民年金の満額:月70,608円(令和8年度・40年納付・昭和31年4月2日以降生まれ)
- 厚生年金のモデル夫婦:月237,279円(令和8年度・厚労省の標準的な年金額)
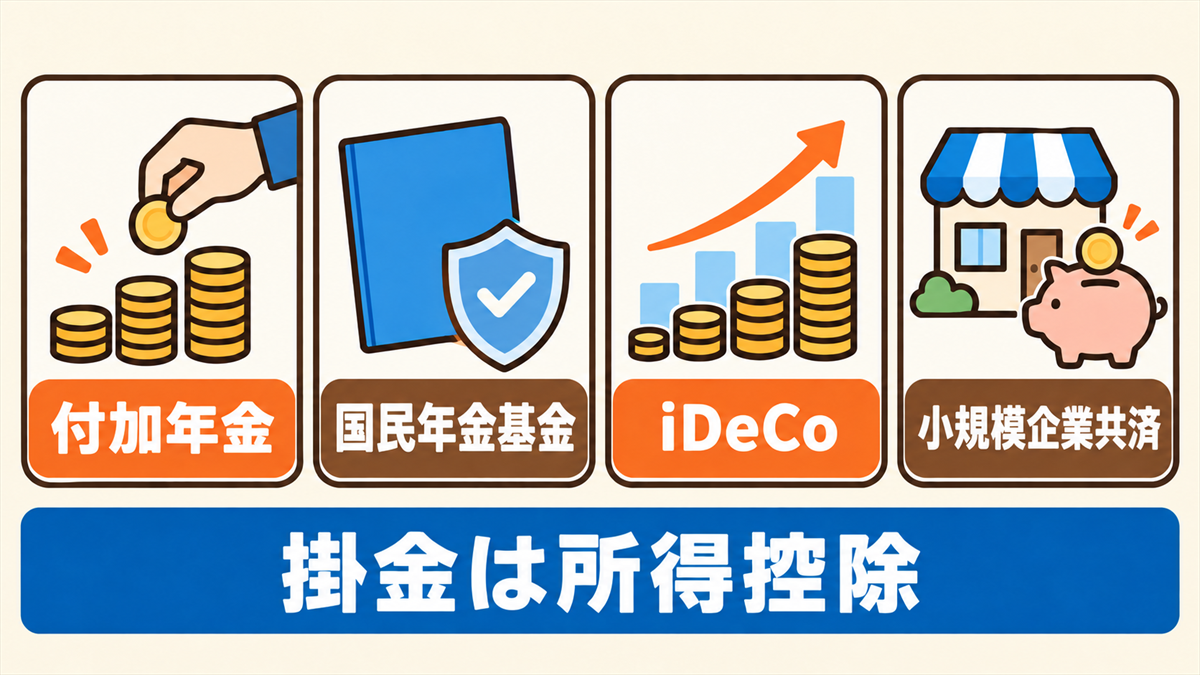
- 差を埋める4制度:付加年金・国民年金基金・iDeCo・小規模企業共済(掛金は所得控除の対象)
年金額は令和8年度(2026年度)・掲載時点の情報です
本記事の年金額・保険料・掛金の上限は、令和8年度(2026年度)・掲載時点の情報です。年金額は毎年度改定され、制度改正で上限なども変わります。最新の情報は必ず日本年金機構・厚生労働省などの公式サイトでご確認ください。自分の見込み額は「ねんきんネット」で確認できます。
目次
国民年金と厚生年金は何が違う?(2階建ての仕組み)
日本の公的年金は2階建てにたとえられます。1階が国民年金(基礎年金)、2階が厚生年金です。20歳以上60歳未満のすべての人が1階の国民年金に加入し、会社員・公務員はさらに2階の厚生年金にも加入します。
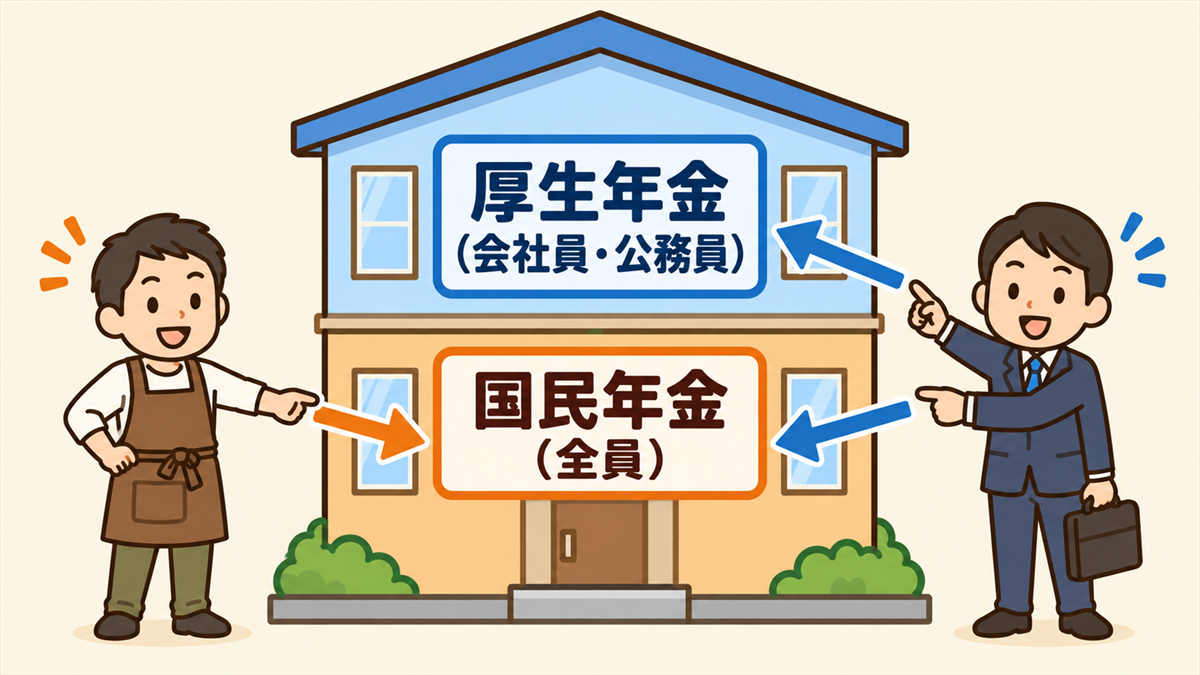
国民年金(1階・全員が加入)
国民年金は、20歳以上60歳未満のすべての人が加入する制度です。個人事業主・フリーランス・学生・無職の人などは「第1号被保険者」として、自分で保険料を納めます。令和8年度(2026年度)の保険料は月17,920円です。40年間(480か月)欠かさず納めると、老後に受け取る老齢基礎年金が満額になります。
厚生年金(2階・会社員・公務員が加入)
厚生年金は、会社員・公務員などが加入する制度で、国民年金に上乗せされます。会社員・公務員は「第2号被保険者」で、国民年金と厚生年金の両方に入っている状態です。保険料は給料(報酬)に応じて決まり、会社と本人が半分ずつ負担(労使折半)します。かつて公務員などが加入していた共済年金は、平成27年(2015年)10月に厚生年金へ統一されました。
 独立を考える人
個人事業主になると、2階の厚生年金がなくなるということですか?
 編集部
そのとおりです。会社を辞めて個人事業主になると、原則1階の国民年金だけになります。だから、2階に相当する上乗せを自分で用意するかがポイントになります。
受け取り金額はどれだけ違う?(令和8年度の最新額で比較)
実際の金額で比べてみましょう。年金額は毎年度改定され、令和8年度(2026年度)は国民年金(基礎年金)が前年度から1.9%、厚生年金が2.0%引き上げられました。
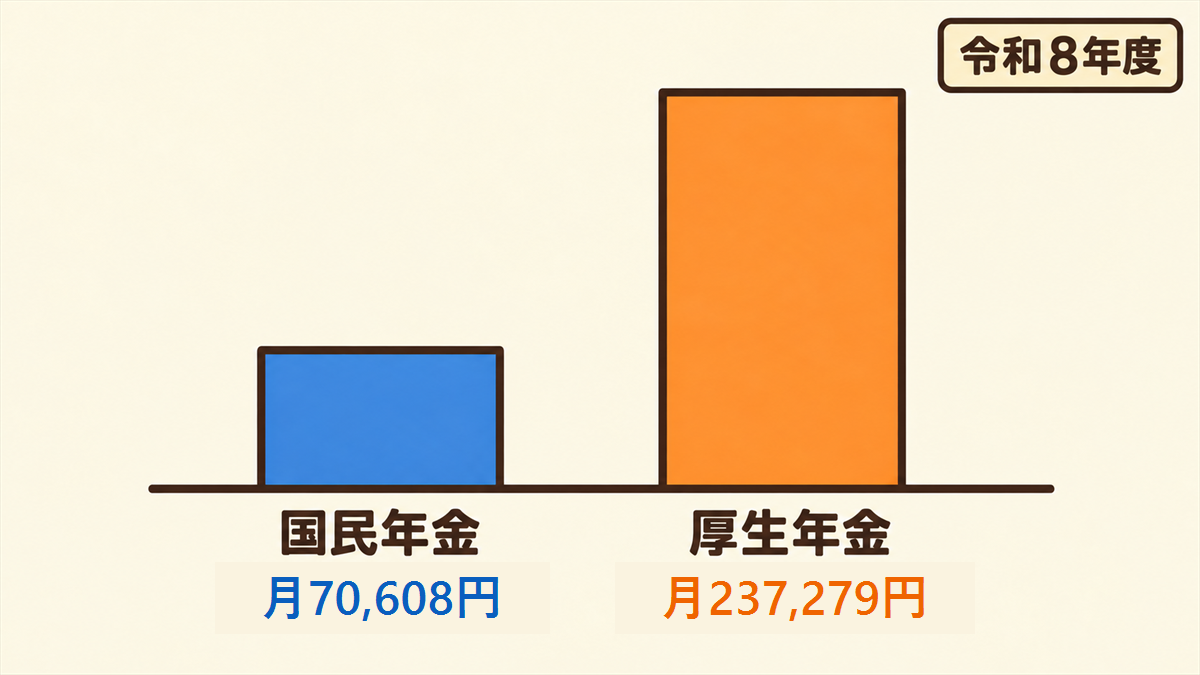
国民年金の満額は月70,608円(令和8年度)
老齢基礎年金の満額は、令和8年度(2026年度)で月70,608円(昭和31年4月2日以降生まれ)です。昭和31年4月1日以前生まれの人は月70,408円です。これは、40年間(480か月)保険料を納めた場合の金額で、納付期間が短いとその分減ります。個人事業主・フリーランスが受け取る老後の年金は、上乗せの制度を使わなければ、原則この国民年金だけになります。
厚生年金のモデル夫婦は月237,279円(令和8年度)
厚生労働省が公表する標準的な年金額(モデル夫婦世帯)は、令和8年度(2026年度)で月237,279円です(前年度の232,784円から4,495円の増額)。これは、「夫が平均的な収入で40年間就業し、妻がその間ずっと専業主婦だった世帯」が受け取り始めるときの目安で、夫の老齢厚生年金+夫婦2人分の老齢基礎年金(満額)を合わせた金額です。
あくまでモデル(目安)であり、実際の受給額は、加入期間・給料の水準・共働きかどうかなどで一人ひとり変わります。自分の見込み額は「ねんきんネット」で確認できます。
| 国民年金の満額(1人・40年納付) | 月70,608円(昭和31年4月2日以降生まれ) |
|---|---|
| 厚生年金の標準的な年金額(モデル夫婦2人) | 月237,279円(夫婦2人分の基礎年金を含む) |
| 国民年金保険料(第1号被保険者) | 月17,920円 |
なぜ厚生年金は手厚い?(労使折半+報酬比例の上乗せ)
会社員の年金が手厚くなるのには、2つの理由があります。ここを理解すると、個人事業主がどこを補えばよいかが見えてきます。
理由1:保険料を会社と折半している
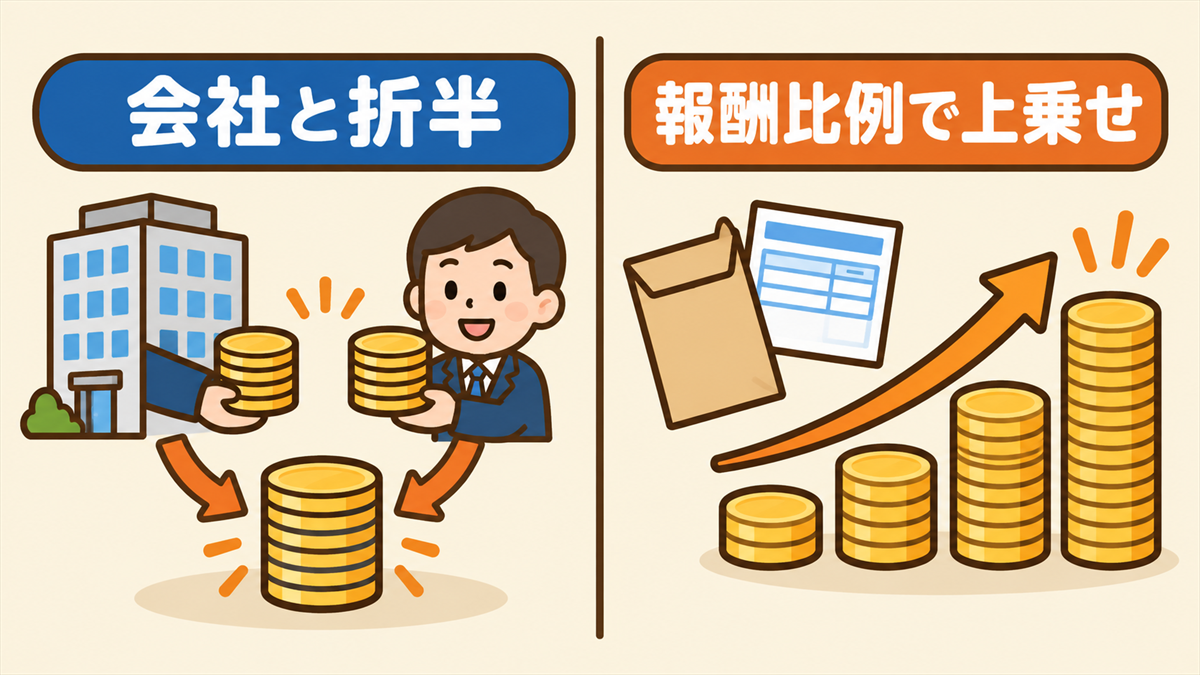
厚生年金の保険料は、会社と本人が半分ずつ負担します(労使折半)。本人の負担は給料から天引きされますが、同じ額を会社も納めています。つまり、会社員は自分の負担以上の保険料が積み上がる形になり、将来の年金に反映されます。個人事業主は、この会社負担分がないため、上乗せは自分で用意することになります。
理由2:報酬比例で上乗せされる
厚生年金の2階部分は、給料(報酬)が高く、加入期間が長いほど、受け取る年金も増える「報酬比例」の仕組みです。国民年金が全員一律(納付月数で決まる)なのに対し、厚生年金は現役時代の収入が老後の年金に反映されます。長く会社勤めをして厚生年金に加入するほど、老後の受給額が増えるのはこのためです。
個人事業主が差を埋める4つの制度
個人事業主・フリーランスは1階の国民年金だけになりがちですが、上乗せの制度を使えば、老後の受け取りを増やせます。しかも、これらの掛金は所得控除の対象になり、現役時代の節税にもつながります。代表的な4つを紹介します。
付加年金(月400円で手軽に上乗せ)
付加年金は、国民年金保険料に月400円を上乗せして納めると、老後の年金が「200円×付加保険料を納めた月数」だけ毎年増える制度です。たとえば40年(480か月)納めると、年額96,000円が上乗せされます。納めた保険料は2年間の受給で元が取れる計算で、手軽さが魅力です。第1号被保険者が対象で、国民年金基金とは同時に利用できません(iDeCoとの併用は可能)。
国民年金基金(掛金は全額所得控除)
国民年金基金は、第1号被保険者が国民年金に上乗せできる年金の制度です。掛金は加入時の年齢・性別・受け取り方などで決まり、あらかじめ将来の受取額が分かる点が特徴です。掛金は全額が社会保険料控除の対象になります。前述のとおり付加年金とは併用できず、iDeCoと合わせる場合は掛金の合計に上限があります。
iDeCo(自分でつくる年金・運用益も非課税)
iDeCo(個人型確定拠出年金)は、自分で積み立てて運用し、原則60歳以降に受け取る私的年金です。第1号被保険者(個人事業主など)の掛金の上限は、国民年金基金・付加保険料と合算して月68,000円です(掲載時点。上限の引き上げが予定されています)。掛金は全額所得控除、運用益は非課税で、税制優遇が大きい制度です。ただし、原則60歳まで引き出せない点に注意しましょう。
小規模企業共済(個人事業主の退職金)
小規模企業共済は、個人事業主や小規模企業の経営者のための「退職金」の制度です(中小機構が運営)。掛金は月1,000円〜70,000円の範囲で500円単位に設定でき、掛金は全額が所得控除(小規模企業共済等掛金控除)の対象です。廃業や引退のときに、積み立てた額を受け取れます。iDeCoとは別枠で併用でき、両方使えば控除できる金額も大きくなります。
加入の可否・上限は事前に確認を
掛金の上限や、制度の組み合わせのルールは改正されることがあります。法定免除を受けている場合など、加入できないケースもあります。加入前に、各制度の公式サイトや専門家で最新のルールを確認してください。
老後に向けて、今からできること
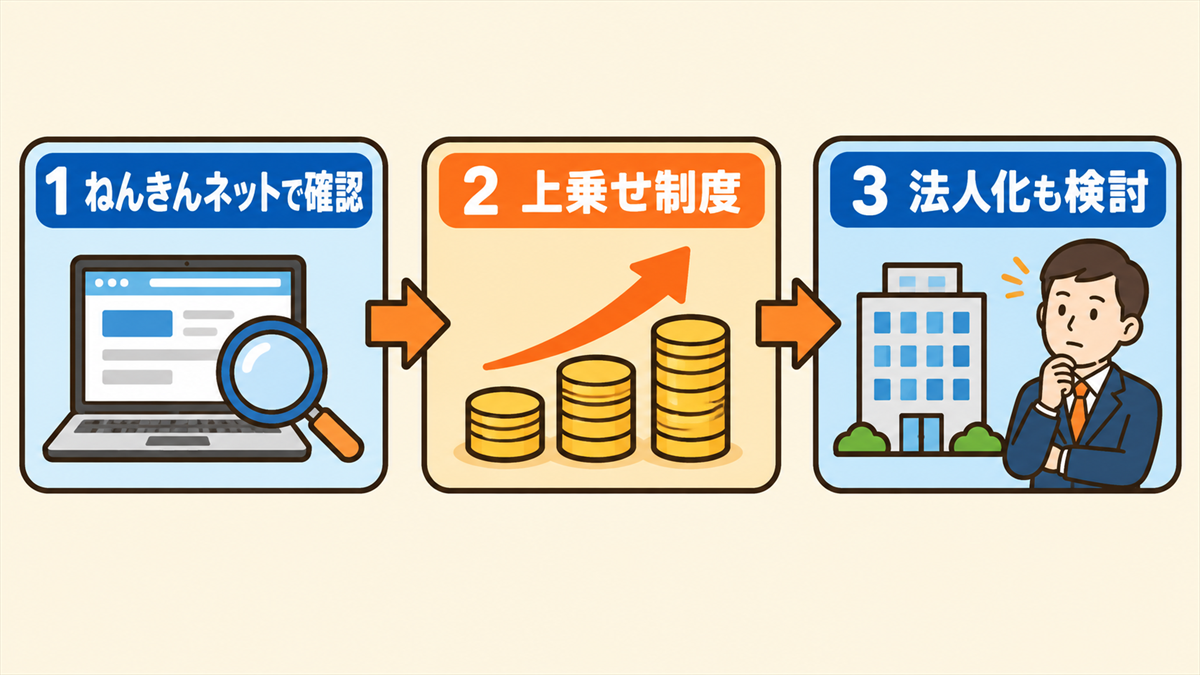
年金の差は、早く動くほど埋めやすくなります。次の3ステップで、無理なく準備を進めましょう。
まず見込み額を確認する
最初にやることは、自分がいくら受け取れそうかを知ることです。日本年金機構の「ねんきんネット」や、毎年届く「ねんきん定期便」で、これまでの納付記録と将来の見込み額を確認できます。現状を把握すると、いくら上乗せすればよいかの目標が立てやすくなります。
上乗せ制度で早めに準備する
差を埋めるなら、前章の付加年金・国民年金基金・iDeCo・小規模企業共済を、家計に無理のない範囲で始めましょう。iDeCoや共済は、掛金が所得控除になるため、現役時代の節税をしながら老後に備えられるのが利点です。まずは少額から始め、収入が安定したら増やす方法もあります。
法人化して厚生年金に入る選択肢もある
事業が軌道に乗ったら、法人化して自分を役員にし、厚生年金に加入するという選択肢もあります。法人化すると社会保険(健康保険・厚生年金)への加入が必要になり、保険料の負担は増えますが、その分2階部分が積み上がります。ただし、判断は年金だけでなく税金や社会保険料の全体で考える必要があるため、税理士などの専門家に相談しましょう。
合わせて読みたい 個人事業主が法人化するメリットとデメリットよくある質問
国民年金だけだと、老後の生活費は足りますか?
国民年金の満額は令和8年度で月70,608円(1人・40年納付)です。これだけで生活費のすべてをまかなうのは難しいのが実情です。個人事業主・フリーランスは、付加年金・国民年金基金・iDeCo・小規模企業共済などで上乗せを準備しておくと安心です。金額は掲載時点のものです。
国民年金と厚生年金の受け取り金額は、どれくらい違いますか?
令和8年度(2026年度)で、国民年金の満額は1人あたり月70,608円、厚生年金の標準的な年金額(モデル夫婦2人分の基礎年金を含む)は月237,279円です。会社員は国民年金に厚生年金が上乗せされるため、受け取り金額が大きくなります。ただし実際の額は、加入期間や給料の水準で一人ひとり変わります。
付加年金と国民年金基金は、両方入れますか?
付加年金と国民年金基金は、同時には利用できません。どちらか一方を選びます。一方、付加年金とiDeCoは併用できます。国民年金基金とiDeCoを合わせる場合は、掛金の合計に上限(掲載時点で月68,000円)があります。加入前に各制度の公式サイトで確認してください。
iDeCoや小規模企業共済の掛金は、節税になりますか?
なります。iDeCoの掛金は「小規模企業共済等掛金控除」、国民年金基金や付加保険料は「社会保険料控除」として、いずれも所得から差し引けます。小規模企業共済の掛金も全額が所得控除の対象です。老後に備えながら現役時代の税負担を抑えられるのが利点です。具体的な効果は税理士や税務署にご確認ください。
会社を辞めて個人事業主になったら、年金の手続きは必要ですか?
必要です。退職して厚生年金の資格を失うと、国民年金の第1号被保険者への切り替え手続きを、原則14日以内にお住まいの市区町村で行います。切り替え後は、自分で国民年金保険料を納めます。あわせて上乗せ制度の検討も始めるとよいでしょう。
まとめ:差を知り、上乗せ制度で埋めよう
年金は2階建てで、会社員・公務員は国民年金に厚生年金が上乗せされます。令和8年度(2026年度)で、国民年金の満額は月70,608円、厚生年金のモデル夫婦は月237,279円と差があります。個人事業主・フリーランスは、付加年金・国民年金基金・iDeCo・小規模企業共済といった上乗せ制度を早めに使うことで、この差を縮められます。掲載した金額は令和8年度・掲載時点のものです。最新は公式サイトで、自分の見込み額はねんきんネットで確認しましょう。
- 年金は2階建て。個人事業主は1階の国民年金のみになりやすい
- 令和8年度は国民年金の満額 月70,608円/厚生年金のモデル夫婦 月237,279円
- 差は付加年金・国民年金基金・iDeCo・小規模企業共済で埋められる(掛金は所得控除)
